企业分红越来越大股票配资是否同步行情,高股息股票也越来越受欢迎,银行、能源、通信、公用事业,常常被投资者当成“收息工具”。股价不一定天天热闹,但账户里隔一段时间就进来一笔钱,这种踏实感,正好戳中了不少人的需求。

可高股息从来不是稳赚标签,分红多,也可能是股价跌出来的高收益率。企业愿意持续分钱,和它有没有能力一直赚钱,完全是两回事,真正的考验还在后面。
过去很长一段时间,A股投资者更喜欢追逐题材和成长,利润增速、市场空间、未来故事,往往比当期分红更受关注。高股息板块显得慢,甚至有些沉闷,牛市里不够刺激,热点退潮时却又常常被重新想起。
变化大约出现在近几年。
2020年之后,全球经济经历疫情冲击,利率、通胀、能源价格和产业链都发生了明显变化。部分成长股估值被推到较高位置,后来又经历快速回撤,资金开始重新寻找现金流稳定、估值相对可控的资产。
2022年至2023年,国内市场波动加剧,投资者对“只讲预期、不看兑现”的公司变得更谨慎。利润能不能落袋,现金能不能进账,成了越来越现实的判断标准,高股息板块因此获得了更多关注。
到了2024年4月12日,发布资本市场相关指导意见,明确提出强化上市公司现金分红监管,推动增强分红稳定、持续和可预期。政策信号很清楚,上市公司不能只顾着融资和扩张,也要更重视股东回报。
随后,交易所和监管层持续推动分红机制完善,部分公司提高分红频率,甚至从一年一次变成中期分红、特别分红。对投资者来说,钱不是等到年报之后才拿到,而是分配节奏更快,收益感受也更直接。
市场上出现了不少大手笔分红。
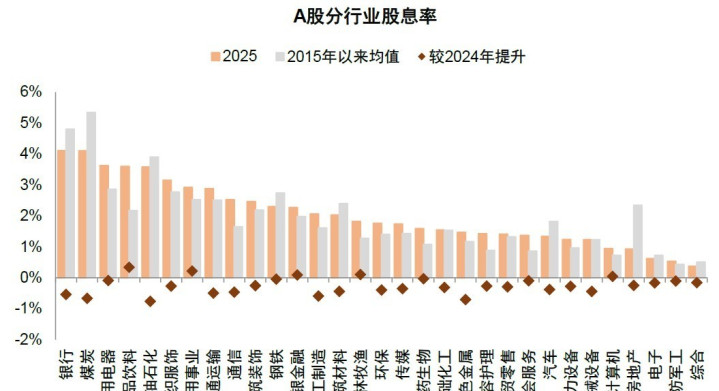
一些大型银行长期保持较高现金分红率,能源企业则依靠稳定的资源价格和较强的现金流,成为高股息板块里的重要成员。通信、电力、铁路、港口等企业,业务规模不一定高速增长,但收入来源相对稳定,盈利波动通常没有强周期行业那么剧烈。
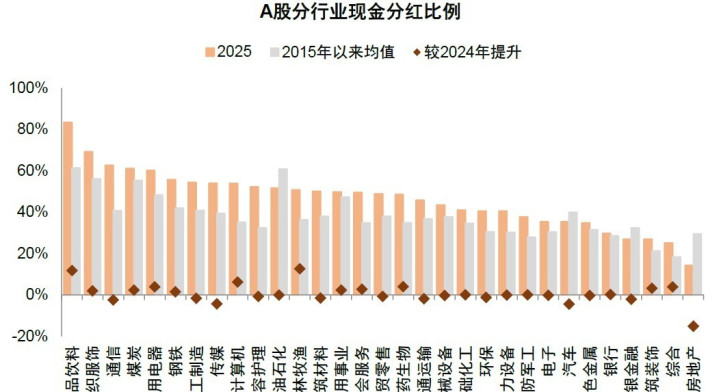
这类公司的共同特点并不神秘,资产体量大,业务成熟,竞争格局相对稳定,资本开支也没有那么失控。赚到的钱,不需要全部投入新项目,就有一部分可以拿出来回馈股东。
对养老资金、保险资金和长期资金来说,这种回报方式很有吸引力。它们不太适合频繁追涨杀跌,更看重资产能否穿越周期,能否在多年时间里持续提供现金流。
普通投资者也喜欢这一点。
股价上涨,收益要等卖出才真正落袋,分红则是企业直接把钱打到股东账户。哪怕股价阶段不动,持有体验也不至于完全依赖市场情绪。
但麻烦也在这里。
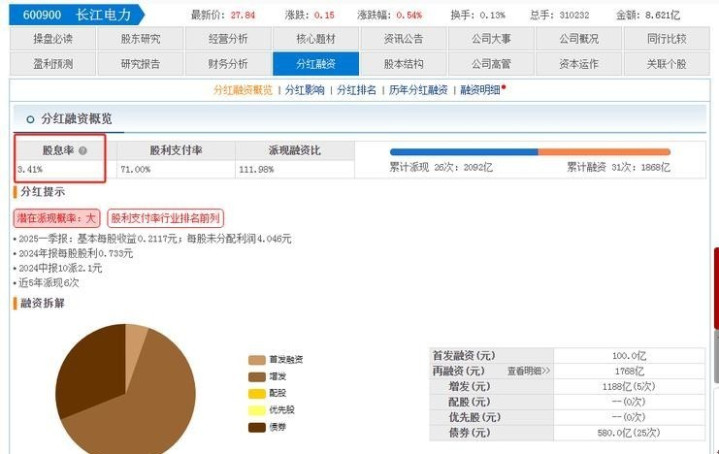
市场一旦把高股息板块捧得太高,原本的收益优势就会被价格上涨消耗掉。比如一家公司每股分红1元,股价是20元,股息率为5%,如果股价涨到40元,分红仍然是1元,股息率就只剩2.5%。
看起来还是分红,实际买入成本已经变了。
所以,高股息不能只看过去一年派了多少钱,还要看分红来自哪里。有的企业靠主营业务赚钱,有的企业靠卖资产、借债或者动用账面现金来撑场面,表面上都在分红,质量却不是一个层次。
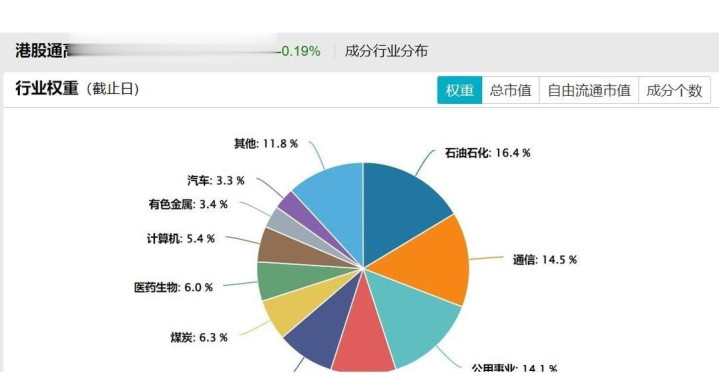
持续分红的核心,始终是自由现金流。
利润表上的净利润很漂亮,并不代表公司手里真的有钱。应收账款增加、存货积压、资本开支过大,都可能让利润停留在账面上,最后没有足够现金用于分红。
还有一种情况更容易被忽略,企业所在行业正在走下坡路。煤炭、石油、有色金属等周期行业,在景气高点往往利润惊人,分红也很慷慨,可价格一旦回落,利润和现金流都会迅速缩水。
高分红可能只是周期顶峰的烟花。
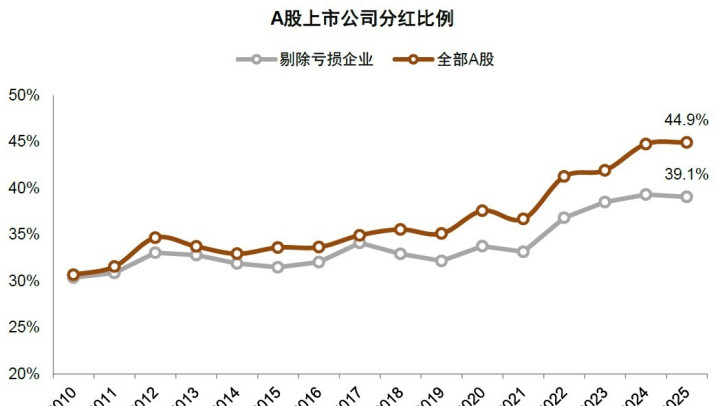
银行也不是没有风险。银行分红能力和资产质量、资本充足率、净息差密切相关,如果不良贷款压力增加,或者行业竞争导致息差持续收窄,未来利润增速放慢,分红提升空间自然会受到限制。
公用事业和通信企业看起来更稳,但它们也面临资本开支、技术升级和监管变化。电网建设、能源转型、通信基础设施投入,都需要长期花钱,公司不能把所有利润都拿出来,否则未来发展会被掏空。
这就牵涉到一个关键问题:分红率并不是越高越好。
企业把利润全部分掉,股东短期拿得多,可公司留下的钱变少。若行业正处于扩张期,过度分红可能让企业错失投资机会;反过来,一家公司没有好的项目,却长期把钱留在账上,也可能造成资金浪费。
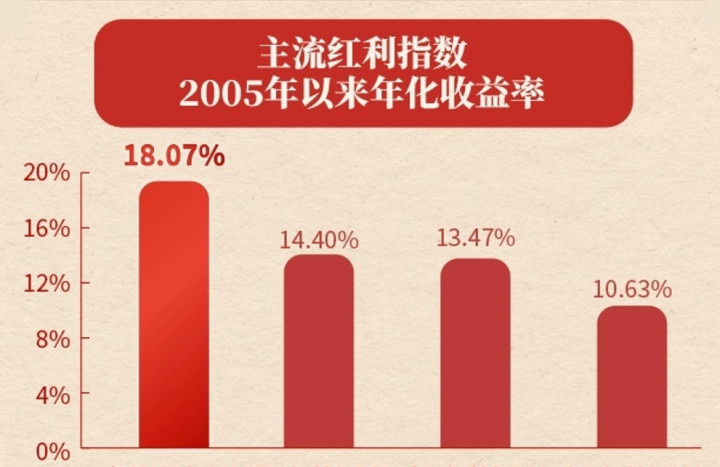
最理想的状态,是企业有稳定盈利,有清晰的资本开支计划,剩余现金再进行分配。这样的分红不夸张,却更容易延续。
高股息策略能不能长期有效,还取决于买入价格。
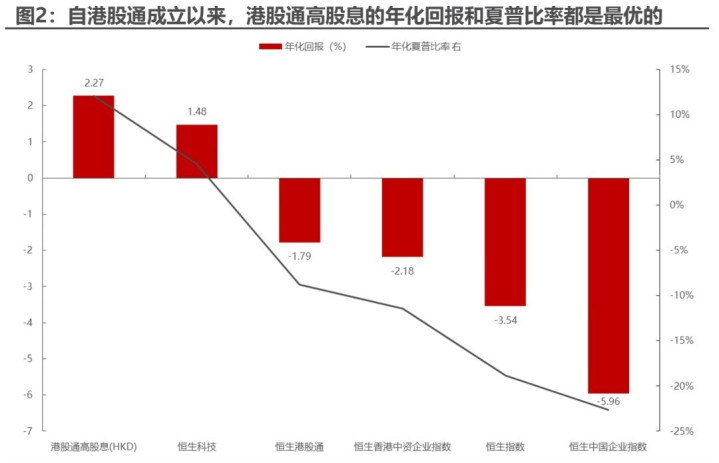
过去几年,资金集中涌向少数高股息品种,部分板块估值明显抬升。高股息指数本身并不等于便宜,指数里的公司也会涨,也会跌,也会受到宏观经济和行业周期影响。
如果投资者只看到“每年分红几个点”,却忽略了股价已经涨了很多,最后可能拿到了分红,却承受了更大的估值回撤。现金分红不是额外凭空产生的财富,除息后股价会进行相应调整,真正收益还要看分红、股价变化和税费合在一起的结果。
税费也不能漏算。
不同持股期限下,现金分红的税收安排并不完全一样,频繁交易还会带来手续费和价差损耗。尤其是为了抢分红而在股权登记日前后进出,表面上拿到了现金,实际未必获得额外收益。
因此,长期有效不等于每年都跑赢市场,也不等于只买高股息就能安稳睡觉。它更像一种偏防守的资产配置方法,用相对稳定的现金流,换取较慢但更容易理解的回报路径。
真正有价值的筛选,不是把股息率从高到低排个名次,而是继续往下看。企业过去五年的分红是否连续,分红率有没有大起大落,经营现金流是否覆盖分红,负债是否过高,主营业务有没有竞争力,管理层是否愿意和股东分享成果,这些问题一个都绕不开。
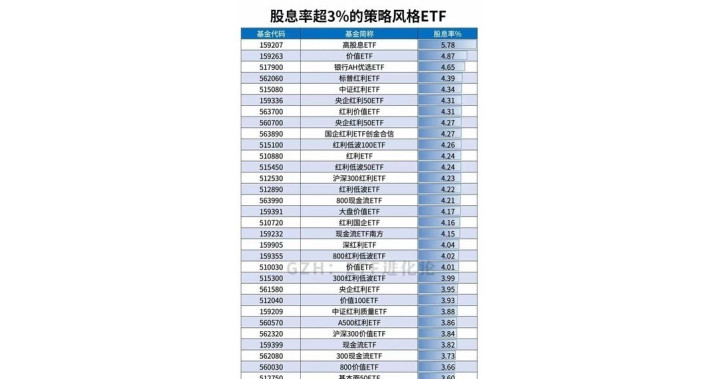
还要看行业集中度。
如果一个组合里的股票全部来自银行、煤炭、电力,虽然账面股息率可能不错,但风险其实没有被充分分散。一旦利率环境、商品价格或者监管政策出现变化,几个板块可能同时承压,所谓的稳定就会打折。
元股证券:ygzq.hk分散配置很重要。
未来几年,企业分红大概率仍会被市场重视,政策导向不会轻易改变,长期资金也需要更多可持续回报的资产。但分红增加不代表所有高股息股票都会上涨,更不代表股息率越高,投资价值越大。
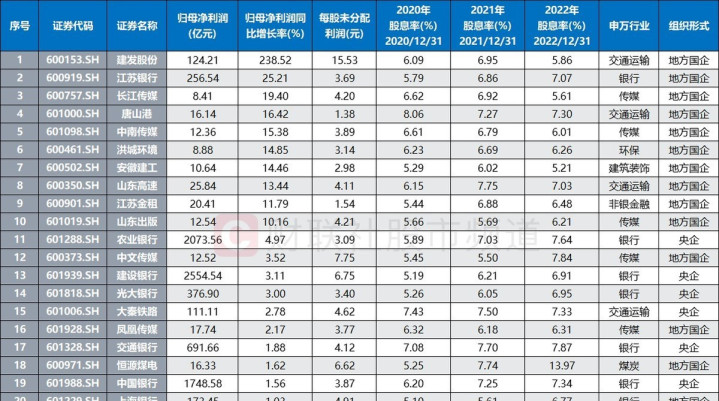
市场会逐渐把“愿意分红”和“有能力分红”区分开来。
前者是态度,后者是底气。企业能够在行业低谷、利润下滑和现金紧张时依然保持合理分红,才更接近真正的长期回报来源。
高股息策略可以长期有效,但它的有效方式已经变了。靠的不是捡几个高数字,而是用合理价格买入真实现金流,再耐心等待企业把时间变成收益。
慢一点股票配资是否同步行情,未必吃亏。
TOP10 配资极速开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯