大家好我是阳光明媚每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
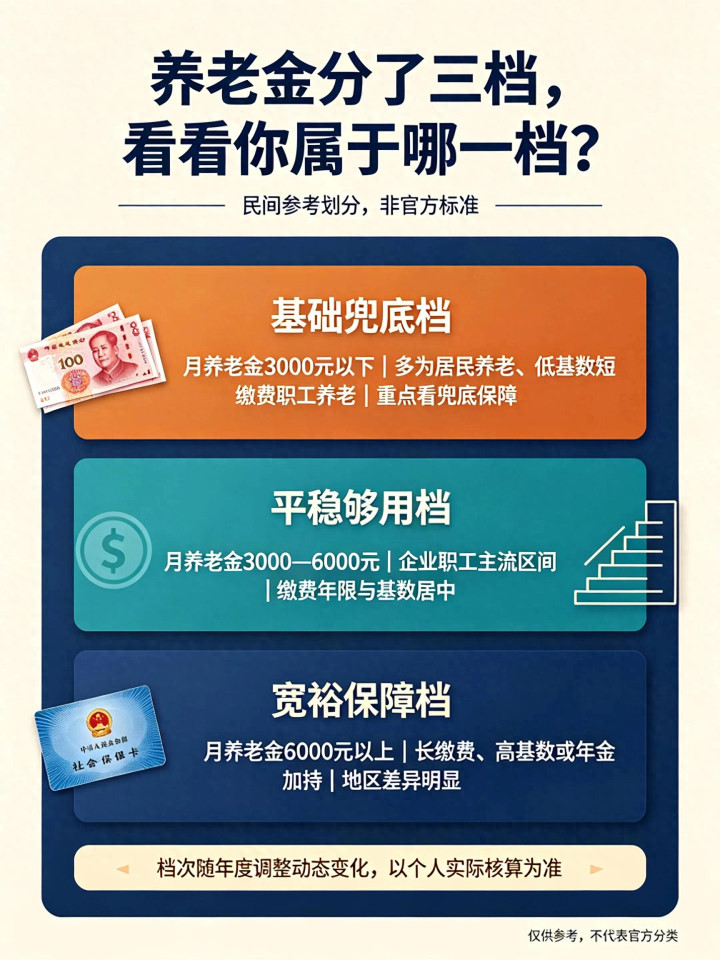
最近很多退休朋友在刷视频的时候,看到养老金分成三档的说法,不少人赶紧拿出自己的养老金到账短信对照,想知道自己处在哪个位置。这里先把一句关键话说在前头:人社部门并没有正式发文把养老金硬性划分成三个档次,网上流传的三档,是大家根据全国普遍的待遇水平、生活保障能力,总结出来的民间参考划分,只用来方便大家对照参考,不是官方分类。
很多老人拿到养老金,只知道每个月到账多少钱,却不清楚自己这个待遇,在全国退休群体里大概处在什么水平,也不明白为什么有的人高、有的人低。今天就用大白话,把这三档的标准、对应的人群、养老金高低的原因,还有以后怎么规划养老待遇一次性讲清楚。看完之后,你不仅能快速对号入座,还能看懂养老金差距到底是怎么形成的,正在参保还没退休的人,也能明白怎么缴费,以后能拿到更高一档的养老金。
先说明,档次划分是参考全国大部分地区的情况,一线城市和偏远地区会有差别。同样的钱,在大城市和县城,购买力完全不一样,所以这个划分只能作为大致参照,不能当成绝对标准。
第一档:基础兜底档,月养老金3000元以下
这一档是人数最多的群体,里面包含两类人,一类是城乡居民养老的领取人员,另一部分是企业、灵活就业退休,长期按最低档次缴费、缴费年限刚好卡在15年的职工退休人员。
先说城乡居民养老,大多是农村老人、早年没有稳定工作,没有单位缴纳职工社保的人群。居民养老缴费档次低,一年几百到几千块,没有单位配套缴费,所以退休之后,每个月基础养老金普遍只有一两百元,少数经济发达地区会高一些,但整体和职工养老金差距明显。这笔钱主要用来补贴日常零花,很难覆盖全部生活开支,大多还要依靠积蓄、子女帮扶。
再就是职工养老里3000以内的这部分人。很多灵活就业人员、早年效益不好的中小企业职工,因为收入有限,一直选择最低缴费基数,缴费年限只有15年,退休之后养老金大多就在一两千、两千多这个区间。每个月两千多的养老金,在县城、乡镇,省吃俭用,买菜、买药基本够用;放到大城市,房租、物价偏高,生活压力就会明显变大。
很多这一档的退休人员心里会有疑问:同样交了社保,为什么自己这么低?核心原因就是缴费基数低、缴费时间短。养老金遵循多缴多得、长缴多得,只交满最低15年,基数又是最低档,核算出来的待遇自然处在基础档。
这一档人群有几个特点:每年养老金上调的时候,定额调整带来的获得感最强。定额是所有人涨一样的钱,对于基数低的人来说,同样涨一百多,占自己养老金的比例更高。也是每年调整政策重点倾斜照顾的群体。
适合这一档朋友的小建议:已经退休的,按时完成资格认证,保证养老金正常发放;还没退休、还在参保的,如果经济条件允许,尽量延长缴费年限,不要交到15年就停缴,多交一年,以后每个月都能多领钱,每年上调的时候,挂钩部分也会多涨。
第二档:平稳够用档,月养老金3000元到6000元
这一档,也是国内企业退休职工里面最主流的一档。大部分正常上班、按时足额交社保,缴费年限在25年到35年之间的企业职工,退休之后,养老金基本落在这个区间。很多国企、普通事业单位“中人”、缴费时间比较长的灵活就业人员,也集中在这一档。
每个月三千到六千,对于绝大多数中小城市来说,是比较舒服的养老收入。日常吃饭、水电、看病买药,不需要过度节俭,手头会有一点结余,逢年过节还能贴补子女,或者出门短途游玩,不用过度依赖子女接济,自己的生活自主权比较高。
这一档里面,差距也不小,3000多和6000,差了一倍。拉开差距的关键点,主要是两个:一个是缴费年限,一个是以前的缴费基数。同样都是企业退休,一个连续缴费40年,一直按照实际工资足额缴费;一个缴费26年,中间有断缴、长期低档缴费,最后到手待遇自然不一样。
很多这一档的退休人员,也是每年养老金上调感受最平衡的一群人。定额调整有,挂钩调整也有,缴费年限长的,挂钩部分会额外多加。高龄之后,还能再享受高龄倾斜。
这里提醒大家,这个档次的人群,很多人有医保,职工医保报销比例高,很大程度减少了大额医疗支出带来的压力。养老能不能安稳,不光看养老金,职工医保也是很重要的保障。
第三档:宽裕保障档,月养老金6000元以上
月养老金超过6000元,在全国退休人群里面占比不算高。主要集中在机关事业单位退休人员、工龄很长的老国企干部、艰苦边远地区退休人员,还有一部分缴费基数很高、缴费年限接近40年的职工。如果还有职业年金、企业年金,到手收入还会再往上加。
每个月6000以上,不管是在县城还是普通地级市,养老生活都比较宽裕。日常开销之外,可以存一笔钱应对生病住院,养老选择更多,可以请护工、去条件好一点的养老机构,生活质量更高。
但是也要客观说,这个档次的高养老金,不是凭空来的。机关事业单位并轨之前,有很长一段视同缴费年限;很多人年轻的时候工资基数高,单位一直足额按高标准缴纳社保,工龄普遍很长,三四十年不间断缴费,符合长缴、高缴的规则,待遇高,符合制度设计的激励方向。
同时有一点大家要明白,这个档次里面,地区差别很大。一线城市的平均养老金本身就偏高,同样6000,在一线城市只是中等水平,放到内陆县城,就属于很高的待遇了,不能跨地区直接对比。
看完三档,很多人容易踩的几个误区
误区一:档次固定不变,退休之后就永远定格

不少人以为,自己退休的时候是哪一档,一辈子就固定在这里。其实不是。每年养老金上调,都会改变待遇。
举个例子,一个退休的时候2800元,属于第一档的老人,经过多年连续上调,慢慢涨到3200,就进入第二档了。档次只是动态参考,不是一成不变的标签。低基数的退休人员,只要每年正常参与上调,待遇会稳步往上走。
误区二:档次高低,完全是政策偏心
很多人看到别人养老金高,第一想法就是政策不公平。前面也说了,核心规则是多缴多得、长缴多得。我们不能只看退休之后每个月领多少钱,忽略几十年的缴费差异。
有的人上班几十年,单位一直承担大头,自己工资基数高,持续缴费;有的人收入不稳定,断断续续缴费,只能选最低档。付出的缴费成本、缴费时长不一样,最后待遇不一样,是制度里早就定好的规则。当然,国家也一直在做平衡,每年调整的时候,向低养老金群体倾斜,缩小差距。
误区三:居民养老档次低,就没有提升办法
参加城乡居民养老的朋友,也不是只能一直拿很低的待遇。还没到60岁之前,可以提高每年的缴费档次,交得越高,政府补贴越多,个人账户积累越多,退休之后基础养老金加上个人账户养老金,待遇就能提升。已经领居民养老金的,各地也会定期上调基础养老金标准,待遇也会慢慢增加。
误区四:只要进了第三档,就什么保障都更好
养老金高,只是代表每月到手的钱多,不等于身体更好、医保报销比例更高。医保报销比例,主要看参保类型(职工医保、居民医保),和养老金金额不挂钩。哪怕养老金很高,如果是居民医保,报销比例依旧会低一些,这点一定要分清。
对照完档次,不同人群该怎么规划
元股证券:ygzq.hk
还没有退休,职工社保参保人员
实盘开户配资服务如果现在收入稳定,尽量不要断缴,在经济承受范围内,尽量提高缴费基数,拉长缴费年限。缴费年限在养老金核算、每年挂钩调整里面,权重很高,多交几年,收益是长期的。不要盯着最低15年这个底线,15年只是领取养老金的最低门槛,不是最优选择。
灵活就业正在缴费的朋友
灵活就业是自己承担全部保费,压力大,可以留意当地的4050社保补贴,符合条件及时申领,减轻缴费压力。优先保证不断缴,能多交一年是一年。不要盲目追求最高档次,根据自己收入量力而行,避免缴费压力太大。
参加城乡居民养老的朋友
年纪还轻、距离60岁还有很多年,优先选中高缴费档次;临近60岁,补缴的时候要问清楚当地政策,很多地方补缴的年份没有政府补贴,补缴性价比不如逐年正常缴费。
已经退休的朋友
不用因为自己处在哪一档焦虑。养老金只是晚年收入的一部分,手里的存款、医保、子女帮扶、高龄津贴、低保救助,都是补充保障。收入低一点,就养成清淡节俭的习惯,保重身体,少生病,就是省下最大一笔钱。
再理清一个重点:地区差异不能忽略
同样4000元的养老金,在东部沿海县城和西部偏远地区,感受完全不一样;一线城市物价高,6000元,生活也未必非常宽裕。所以大家对比的时候,优先和自己同一个省份、同一个城市的退休人员对比,跨省份对比参考意义不大。
艰苦边远地区退休人员,每年养老金调整还有额外倾斜,同等缴费条件下,会比内地普通地区多涨一点,这是国家对艰苦地区早年建设者的照顾。
写在最后
总的来说,网上流传的养老金三档,只是一个方便大家对照的参考划分,不是官方定论。低于3000是基础兜底档,3000到6000是主流平稳档,6000以上属于宽裕档。养老金高低,说到底,和参保类型、缴费年限、缴费基数、退休地区紧紧挂钩。
养老金制度的初衷选股技巧,是保基本,同时激励大家长期参保缴费。不用盲目和别人攀比,适合自己,能够安稳过日子,就是最好的。
TOP10 配资极速开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯